Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
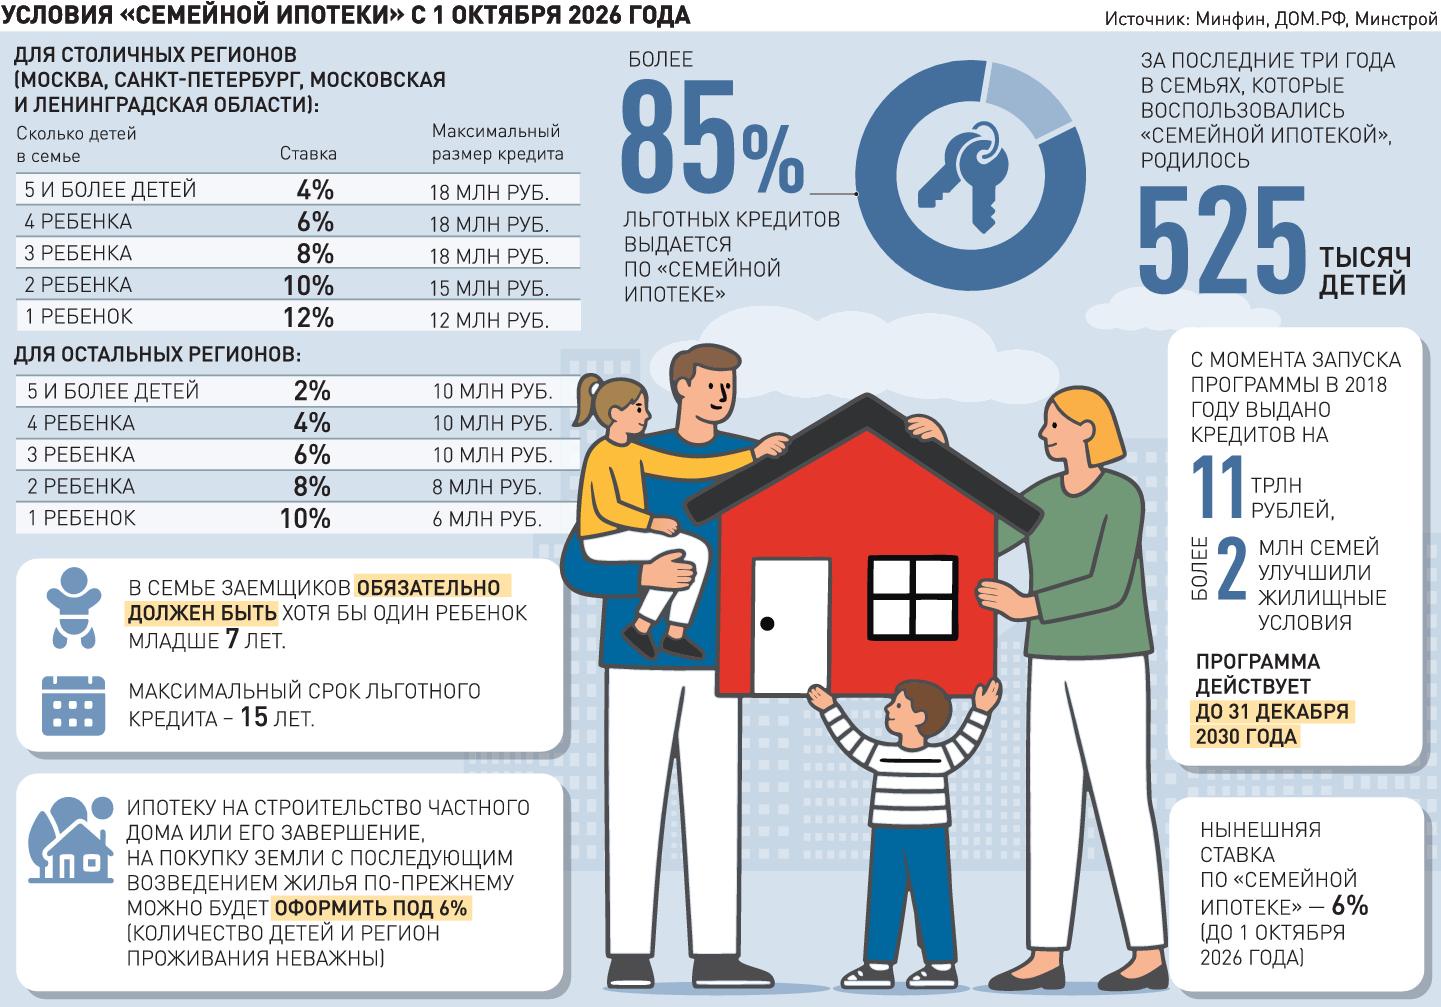
СпутникиРНSpaceXРоскосмосNASAНовые условия программы "Семейная ипотека" объявил Минфин. Они начнут действовать с октября. Программа стала более ориентированной на улучшение демографии: для семей, где много детей, условия заметно лучше, чем для тех, у кого лишь 1-2 ребенка. В зависимости от этого меняются процентная ставка по кредиту (как в меньшую, так и в большую сторону по сравнению с нынешней) и его максимальный размер.
25.09.202619:54
размер шрифта 1.0x
Меняются условия "Семейной ипотеки"
Сейчас "Семейную ипотеку" всем выдают под 6%, не более. С октября же для семей, где 4 ребенка или больше (в столичных регионах - 5 и более детей), она станет ниже. А вот для тех, у кого 1-2 потомка (в столицах - от 1 до 3), она повысится. Кроме того, максимальный срок выплаты кредита теперь 15 лет, ранее ограничений не было.
К примеру, сейчас при оформлении "Семейной ипотеки" на 6 млн руб. под 6% на 20 лет ежемесячный платеж составит около 43 тыс. руб.
Инфографика "РГ" / Александр Чистов / Марина Трубилина
Если срок уменьшается до 15 лет, то ежемесячная сумма вырастает до 50,6 тыс. руб. Наиболее низкая будущая ставка в 2%, показывает ипотечный калькулятор, позволит при тех же условиях вносить лишь 38,6 тыс. Наиболее высокая заставит платить 72 тыс. руб. в месяц.
Для большинства регионов проценты более щадящие, чем для столиц, но и размеры кредитов для них меньше. Ранее верхним пределом для Москвы, Санкт-Петербурга и столичных областей была сумма в 12 млн руб., для остальных регионов - 6 млн руб. Сейчас лимиты подросли - в столицах максимум до 18 млн, в других регионах до 10 млн. Это один из существенных плюсов изменений. Участники рынка давно говорили о том, что найти квартиру в рамках прежних лимитов почти невозможно, тем более квартиру, подходящую для семьи, не компактную студию. В итоге семьям приходилось добирать недостающую сумму в рамках комбинированной ипотеки (часть кредита оплачивается по льготной ставке, часть - по рыночной). Но при высокой ключевой ставке, рассказывал весной председатель комиссии Госсовета по направлению "Инфраструктура для жизни" Рустам Минниханов, ставка по комбинированной ипотеке почти равна рыночной. Цены же на квартиры в некоторых регионах сопоставимы со столичными. Получалось, что, например, при покупке квартиры за 16 млн руб. в Казани семья должна ежемесячно платить за ипотеку 160 тыс. руб., тогда как купившие за эту же сумму жилье в Подмосковье или Ленинградской области вносят лишь около 60-70 тыс. руб.
Сейчас доля многодетных семей в общем числе ипотечных заемщиков не превышает 10 процентов
Увеличение максимальной суммы кредита может поддержать спрос на более просторные семейные квартиры, считает коммерческий директор Asterus Дарья Комиссарова. Дифференциация ипотеки может привести к дальнейшему развитию именно семейных форматов жилья, соглашается директор по продажам компании "Новая Эра" Владимир Богданюк. Если раньше главным критерием для девелопера при проектировании квартиры часто выступала универсальность продукта, то теперь все более востребованными становятся планировки, рассчитанные на конкретные жизненные сценарии, - для семьи с одним ребенком это может быть просторная двухкомнатная квартира с большой кухней-гостиной. Для семьи с двумя детьми - трехкомнатная с двумя детскими и комнатой для родителей. Увеличение кредитного лимита позволяет не только снизить стоимость заемного финансирования, но и расширить выбор жилья. На столичном рынке при лимите в 12 млн руб. выбор семьи в значительной степени ограничивается определенным диапазоном площади и локаций. Лимит в 18 млн уже позволяет рассматривать более просторные семейные квартиры в новостройках бизнес-класса и выше, в том числе трех- и четырехкомнатные форматы, которые отвечают долгосрочному сценарию проживания.
Круг заемщиков теперь несколько сузится - семей с одним ребенком (для которых подскочит ставка) очевидно больше, чем с 4-5. Кроме того, многодетным семьям часто сложнее получить ипотеку - работает обычно только отец, и его дохода с учетом числа домочадцев может не хватить для одобрения заявки в банке.
Сейчас около 60% заемщиков по "Семейной ипотеке" - семьи с одним ребенком, говорит директор по маркетингу October Group Евгений Межевикин. Доля многодетных в общем числе заемщиков не превышает 10%. Однако даже максимальная ставка в 12% с октября (для семей с одним ребенком из столичных регионов) выглядит привлекательно на фоне рыночных 17-19%.
Да и рецепт снижения ставки для них понятен: родить еще одного или нескольких детей. Дополнительное снижение процентной ставки в случае рождения в семье последующих детей позволит снизить долговую нагрузку на семейный бюджет, подчеркивают в "ДОМ.РФ".
Еще один вариант для семей - вкладываться не в квартиру, а в индивидуальный дом. Ипотеку на строительство дома или его завершение, на покупку земли с последующим возведением жилья по-прежнему можно будет оформить под 6% (количество детей и регион проживания неважны), сообщает минфин.
В "ДОМ.РФ" в начале лета отмечали, что существовало несколько сценариев изменения "Семейной ипотеки". В случае принятия самого жесткого из них снижение выдач ипотеки по программе составит примерно 30-35%, при других вариантах - около 20%.
В первые годы существования "Семейной ипотеки" ключевая ставка была кардинально ниже, и доплаты банкам из бюджета за выдачу льготных кредитов были не такими существенными. Сейчас же, с учетом даже уже снизившейся ключевой ставки, она превышает льготную на 8 процентных пунктов. В прошлом году, как отмечал вице-премьер Марат Хуснуллин, на компенсации по льготным ипотечным программам за уже выданные кредиты ушло около 1,9 трлн руб. На "Семейную ипотеку" сейчас приходится, по данным "ДОМ.РФ", около 85% выдач. Причем компенсации придется платить еще много лет, пока заемщики не закроют кредиты. А досрочное погашение сейчас непопулярно, поскольку заемщику выгоднее положить свободные деньги на вклад, чем направить на ипотеку.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Условия "Семейной ипотеки" изменятся с октября | 0 | 7.35 | 24-09-2026 |
| 2 | С 1 октября Минфин меняет условия семейной ипотеки | 0 | 11.19 | 24-09-2026 |
| 3 | В России изменятся условия семейной ипотеки | 0 | 11.07 | 24-09-2026 |
| 4 | Новые правила выдачи семейной ипотеки: как ставка будет зависеть от количества детей | 0 | 8.38 | 25-09-2026 |
| 5 | Минфин: Условия программы семейной ипотеки останутся без изменений до 1 октября | 0 | 5 | 29-06-2026 |
| 6 | Семейная ипотека: «гайки закрутили» жестче, чем ожидали. Разбираем новые правила ... | 0 | 10.98 | 25-09-2026 |
| 7 | Минфина России "Утверждены изменения в программу "Семейная ипотека" | 0 | 16.66 | 25-09-2026 |
| 8 | В Подмосковье изменят условия семейной ипотеки | 0 | 6.32 | 25-09-2026 |
| 9 | Минфин РФ: условия семейной ипотеки не изменятся до 1 октября | 0 | 5 | 30-06-2026 |